Domain schleifrad.de kaufen?
Wir ziehen mit dem Projekt
schleifrad.de um.
Sind Sie am Kauf der Domain
schleifrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleifrad.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Fartools, Schleifmittel, Schleifblatt für Schleifmaschine A8Wenn Sie bei der Einrichtung Ihres Heims Wert auf Details legen und bei Produkten, die Ihnen das Leben leichter machen, auf dem neuesten Stand sein möchten, dann kaufen Sie das Schleifblatt für die Schleifmaschine Fartools A8 zum besten Preis. Durchmesser: Ø 50 mm.26,25 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
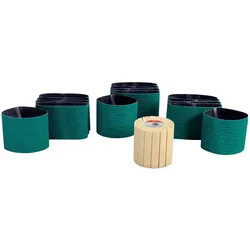
Fein, Schleifmittel, Edelstahl-Set Schleifen FlächeDas Edelstahl-Set Schleifen Fläche von Fein ist ein hochwertiges Zubehörset, das speziell für die Bearbeitung von Metalloberflächen entwickelt wurde. Mit einer hohen Abtragsleistung ermöglicht es effizientes Schleifen und sorgt für ein gleichmässiges Finish. Das Set umfasst eine Expansionswalze sowie Schleifhülsen in verschiedenen Körnungen (K60, K80, K120), die eine vielseitige Anwendung für unterschiedliche Schleifbedürfnisse bieten. Die Verwendung von Edelstahl als Material gewährleistet Langlebigkeit und Widerstandsfähigkeit, was das Set zu einer idealen Wahl für professionelle Handwerker und Heimwerker macht. Die Kompatibilität mit FEIN-Maschinen sorgt für eine einfache Integration in bestehende Werkzeugsysteme. Dieses Set ist ein unverzichtbares Werkzeug für alle, die Wert auf Präzision und Qualität bei der Metallbearbeitung legen. - Hohe Abtragsleistung für effizientes Schleifen - Vielseitige Anwendung durch verschiedene Schleifhülsen-Körnungen - Langlebiges Edelstahl-Material für erhöhte Widerstandsfähigkeit.238,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
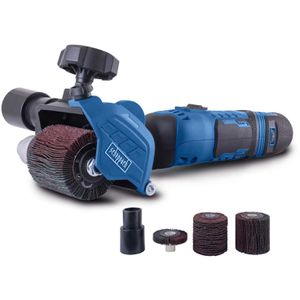
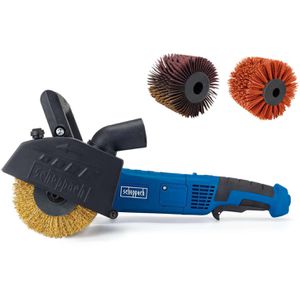
Scheppach Satiniermaschine MRS500, 300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 1600 - 3200 U/min, Spindelarretierung & komfortablem Soft-Grip Ideal für nahezu alle Holz- oder Metalloberflächen wie Formteile, gebogene und strukturierte Oberflächen Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten und Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 300 Watt Leerlaufdrehzahl: 1600 - 3200 U/min Schleifbreite: 10 - 60 mm Lieferung inkl.: Schleiflamellenbürste, flexible Schleifbürste, Schleiflamellenbürste schmal, Absaugadapter49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
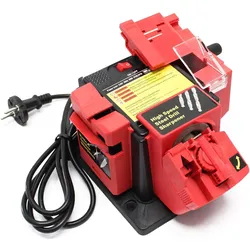
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fartools, Schleifmittel, Schleifblatt für Schleifmaschine A8Wenn Sie bei der Einrichtung Ihres Heims Wert auf Details legen und bei Produkten, die Ihnen das Leben leichter machen, auf dem neuesten Stand sein möchten, dann kaufen Sie das Schleifblatt für die Schleifmaschine Fartools A8 zum besten Preis. Durchmesser: Ø 50 mm.26,25 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Fein, Schleifmittel, Edelstahl-Set Schleifen FlächeDas Edelstahl-Set Schleifen Fläche von Fein ist ein hochwertiges Zubehörset, das speziell für die Bearbeitung von Metalloberflächen entwickelt wurde. Mit einer hohen Abtragsleistung ermöglicht es effizientes Schleifen und sorgt für ein gleichmässiges Finish. Das Set umfasst eine Expansionswalze sowie Schleifhülsen in verschiedenen Körnungen (K60, K80, K120), die eine vielseitige Anwendung für unterschiedliche Schleifbedürfnisse bieten. Die Verwendung von Edelstahl als Material gewährleistet Langlebigkeit und Widerstandsfähigkeit, was das Set zu einer idealen Wahl für professionelle Handwerker und Heimwerker macht. Die Kompatibilität mit FEIN-Maschinen sorgt für eine einfache Integration in bestehende Werkzeugsysteme. Dieses Set ist ein unverzichtbares Werkzeug für alle, die Wert auf Präzision und Qualität bei der Metallbearbeitung legen. - Hohe Abtragsleistung für effizientes Schleifen - Vielseitige Anwendung durch verschiedene Schleifhülsen-Körnungen - Langlebiges Edelstahl-Material für erhöhte Widerstandsfähigkeit.238,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für UStG
-
Scheppach Satiniermaschine MRS500, 300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 1600 - 3200 U/min, Spindelarretierung & komfortablem Soft-Grip Ideal für nahezu alle Holz- oder Metalloberflächen wie Formteile, gebogene und strukturierte Oberflächen Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten und Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 300 Watt Leerlaufdrehzahl: 1600 - 3200 U/min Schleifbreite: 10 - 60 mm Lieferung inkl.: Schleiflamellenbürste, flexible Schleifbürste, Schleiflamellenbürste schmal, Absaugadapter49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pferd, Schleifmittel, Schleifrad ER SG STEEL+INOX+CASTPFERD Schleifscheibe ER 50-6 SG für Stahl, Gusseisen, Grauguss und Edelstahl (INOX). Diese Scheibe der Form 1 (ER) verfügt über das Schleifmittel Korund A, das eine aggressive Schleifwirkung und eine lange Lebensdauer für die Bearbeitung schwer zugänglicher Bereiche bietet. Sie ist ideal für die Bearbeitung von Schweissnähten, das Fasen, Entgraten und Abtragen. Verwendung mit einem aufmontierten Werkzeughalter auf Winkelschleifern unter Einhaltung der maximal zulässigen Drehzahl des Werkzeughalters. Diese Scheibe ist ausschliesslich für die Randbearbeitung vorgesehen. Für pneumatische Winkelschleifer müssen Schleifscheiben mit Durchmessern ab 50 mm mit einem Schutzdeckel verwendet werden. Für elektrische Winkelschleifer müssen Schleifscheiben mit Durchmessern ab 55 mm mit einem Schutzdeckel verwendet werden. Die Lagerpackung enthält 20 Stück; Verkaufseinheit ist 1 Stück.172,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheppach Satiniermaschine MRS1300, Set, 1300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 900 - 3200 U/min und komfortablem Soft-Grip Geeignet für Materialien wie Holz, Metall, Stein, Fliesen, Kunststoff oder lackierte Oberflächen Zwei komfortable Handgriffe und Softstart-Funktion für ruckfreies Anlaufen für erhöhte Sicherheit Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten zum Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 1300 Watt Leerlaufdrehzahl: 900 - 3200 U/min Schleifbreite: 100 mm Lieferung inkl.: Messingdrahtbürste, Nylonbürste, Schleifstreifenbürste99,89 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.