Domain schleifrad.de kaufen?
Wir ziehen mit dem Projekt
schleifrad.de um.
Sind Sie am Kauf der Domain
schleifrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleifrad.de kaufen?
Wann ist Liquidation abgeschlossen?
Die Liquidation eines Unternehmens ist abgeschlossen, wenn alle Vermögenswerte des Unternehmens verkauft wurden, um die Verbindlichkeiten und Schulden zu begleichen. Dies beinhaltet auch die Verteilung des verbleibenden Vermögens an die Aktionäre oder Gläubiger. Zudem müssen alle rechtlichen und steuerlichen Angelegenheiten abgeschlossen sein, einschließlich der Auflösung des Unternehmens beim Handelsregister. Die Liquidatoren müssen einen Abschlussbericht erstellen, der alle Transaktionen und Verteilungen während des Liquidationsprozesses dokumentiert. Erst nach Genehmigung dieses Berichts durch die Aktionäre oder Gläubiger gilt die Liquidation als abgeschlossen. **
Was heißt Unternehmen in Liquidation?
Was heißt Unternehmen in Liquidation? Unternehmen in Liquidation bedeutet, dass das Unternehmen seine Geschäftstätigkeit eingestellt hat und sich in einem Prozess befindet, bei dem seine Vermögenswerte verkauft werden, um Schulden zu begleichen. Dies geschieht in der Regel, wenn das Unternehmen zahlungsunfähig ist und nicht mehr in der Lage ist, seine Verbindlichkeiten zu bedienen. Während der Liquidation werden die Vermögenswerte des Unternehmens an Gläubiger verteilt, um offene Forderungen zu begleichen. Der Prozess der Liquidation wird von einem Insolvenzverwalter oder Liquidator überwacht, um sicherzustellen, dass die Vermögenswerte gerecht verteilt werden. **

Ähnliche Suchbegriffe für Liquidation
Top-Angebote
Produkte zum Begriff Liquidation:
-
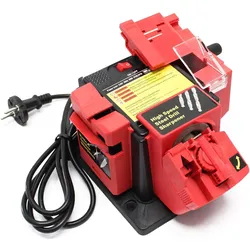
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eller, Peter: Liquidation der GmbHLiquidation der GmbH , Gesellschaftsrecht - Steuerrecht - Rechnungslegung , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage, Erscheinungsjahr: 20241127, Autoren: Eller, Peter, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 322, Keyword: Auflösung; Besteuerung; GmbH; Insolvenz; Liquidation; Liquidator; Pensionszusagen; Rechnungslegung; Umwandlung, Fachschema: Gesellschaftsrecht~Liquidation, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 18, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Liquidation der GmbH, Fachbücher von Peter EllerKompakt und leicht verständlich verknüpft dieses bewährte Standardwerk alle gesellschafts- und steuerrechtlichen Aspekte, die im Rahmen der Liquidation einer GmbH relevant werden. Auch Alternativen zur Liquidation wie die stille Liquidation, die Fortsetzung der aufgelösten GmbH oder die Umwandlung der GmbH werden anschaulich aufgezeigt. Unter sorgfältiger Einarbeitung der neuesten Rechtsprechung und einschlägiger BMF-Schreiben adressiert Peter Eller in der umfassend aktualisierten 5. Auflage dabei neue Fragen wie unter anderem: - Wie werden durch eine Auflösung zum 31. Dezember eines Jahres die gesonderte Erstellung einer Liquidationseröffnungsbilanz und abweichende Wirtschaftsjahre für die Offenlegung vermieden und Veröffentlichungspflichten auf ein Minimum reduziert? - Wie sind Darlehensausfälle im Rahmen von § 17 Abs. 2a EStG (nach der Wiedereinführung des Eigenkapitalersatzrechts) und bei den Kapitaleinkünften optimal geltend zu machen? - Wie sind Finanzierungsinstrumente der Gesellschafter, zum Beispiel mit einer Holding-Gesellschaft, zur steuerlichen Verlustoptimierung in der Liquidation zu gestalten? - Wie ist ein Rangrücktritt zu formulieren, um eine Gewinnerhöhung nach § 5 Abs. 2a EStG zu vermeiden? - Welche Taktik hinsichtlich des massgeblichen Verlustzeitpunkts, der anhand der Rechtsprechung schwer einschätzbar ist, hilft dem Gesellschafter? - Wie behandeln Sie die oft kostspielige Abwicklung von Pensionszusagen? Viele Argumentationshilfen, Checklisten und Vertragsmuster unterstützen Sie bei der vorausschauenden Planung und Umsetzung.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist eine Liquidation abgeschlossen?
Eine Liquidation ist abgeschlossen, wenn alle Vermögenswerte des Unternehmens verkauft oder in Geld umgewandelt wurden, um die Verbindlichkeiten zu begleichen. Dies beinhaltet auch die Verteilung des verbleibenden Geldes an die Anteilseigner oder Gläubiger. Zudem müssen alle rechtlichen und steuerlichen Angelegenheiten abgeschlossen sein, einschließlich der Auflösung des Unternehmens. Die Liquidatoren müssen sicherstellen, dass alle gesetzlichen Anforderungen erfüllt sind und alle erforderlichen Genehmigungen eingeholt wurden, bevor die Liquidation offiziell als abgeschlossen betrachtet werden kann. Es ist wichtig, dass alle Schritte ordnungsgemäß dokumentiert werden, um mögliche rechtliche Probleme in der Zukunft zu vermeiden. **
-
Was bedeutet in Liquidation befinden?
Was bedeutet in Liquidation befinden? In Liquidation zu sein bedeutet, dass ein Unternehmen seine Geschäftstätigkeit eingestellt hat und sich in einem Prozess befindet, bei dem seine Vermögenswerte verkauft werden, um Schulden zu begleichen. Dies geschieht in der Regel, wenn ein Unternehmen insolvent ist und nicht mehr in der Lage ist, seine Verbindlichkeiten zu erfüllen. Während der Liquidation werden die Vermögenswerte des Unternehmens an Gläubiger verteilt, um offene Forderungen zu begleichen. Der Prozess der Liquidation wird von einem Insolvenzverwalter oder Liquidator überwacht, um sicherzustellen, dass die Vermögenswerte gerecht verteilt werden. **
-
Wann ist eine Liquidation beendet?
Eine Liquidation ist beendet, wenn alle Vermögenswerte des Unternehmens verkauft oder in Geld umgewandelt wurden und alle Verbindlichkeiten des Unternehmens beglichen wurden. Dies beinhaltet auch die Verteilung des verbleibenden Vermögens an die Gläubiger und Aktionäre gemäß der gesetzlichen Vorschriften. Nach Abschluss der Liquidation wird das Unternehmen offiziell aufgelöst und aus dem Handelsregister gelöscht. Die Liquidatoren müssen sicherstellen, dass alle rechtlichen Anforderungen erfüllt sind und alle erforderlichen Dokumente eingereicht werden, um den Abschluss der Liquidation zu bestätigen. Erst nach Abschluss dieses Prozesses kann das Unternehmen als liquidiert betrachtet werden. **
-
Was bedeutet Liquidation im Handelsregister?
Was bedeutet Liquidation im Handelsregister? Liquidation im Handelsregister bezieht sich auf den Prozess, bei dem eine Firma ihre Geschäftstätigkeit einstellt und ihre Vermögenswerte in Geld umwandelt, um ihre Schulden zu begleichen. Während der Liquidation wird ein Liquidator ernannt, der die Vermögenswerte der Firma verwaltet und verteilt. Der Eintrag der Liquidation im Handelsregister informiert die Öffentlichkeit über den aktuellen Status des Unternehmens und markiert das Ende seiner Existenz als juristische Person. Nach Abschluss der Liquidation wird das Unternehmen aus dem Handelsregister gelöscht. **


Was bedeutet in Liquidation Schweiz?
Was bedeutet in Liquidation Schweiz? In der Schweiz bezeichnet die Liquidation den Prozess, bei dem eine Gesellschaft aufgelöst wird. Dies kann auf freiwilliger Basis durch die Gesellschafter oder auf gerichtliche Anordnung erfolgen. Während der Liquidation werden die Vermögenswerte der Gesellschaft verkauft, um die Verbindlichkeiten zu begleichen. Der verbleibende Betrag wird unter den Gesellschaftern aufgeteilt. Die Liquidation ist ein formaler Prozess, der von einem Liquidator überwacht wird, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt werden. **
Wann beginnt die Liquidation einer GmbH?
Die Liquidation einer GmbH beginnt in der Regel, wenn die Gesellschafter beschließen, das Unternehmen aufzulösen. Dieser Beschluss muss in einer Gesellschafterversammlung gefasst werden. Nach dem Beschluss zur Auflösung wird ein Liquidator bestellt, der die Abwicklung des Unternehmens übernimmt. Die Liquidation kann auch eingeleitet werden, wenn die GmbH zahlungsunfähig ist und Insolvenz anmelden muss. In diesem Fall wird ein Insolvenzverwalter bestellt, der die Liquidation durchführt. Die Liquidation endet, wenn alle Verbindlichkeiten beglichen und das Vermögen der GmbH unter den Gesellschaftern aufgeteilt wurde. **
Top-Angebote
Produkte zum Begriff Liquidation:
-
Schleifrolle Schleifmaschine STANLEY 330W Ø150mm + Schleifband 5x69cm Korn 36/60 Schleifen Polieren SchleifenDie Schleifschleifmaschine STANLEY wurde für Präzisionsschleif- und Schleifarbeiten in der Werkstatt entwickelt. Er kombiniert eine Schleifscheibe Ø150 mm zum Grobschleifen und Entgraten mit einem vertikal montierten Schleifband 50 x 686 mm, das ideal für das kontrollierte Formen, Umformen und Fertigstellen von Metallteilen ist.Das Schleifband ermöglicht präzises lineares Schleifen auf Kanten und flachen Oberflächen, während die Schleifscheibe für den schnellen Materialabtrag und das Schärfen von Werkzeugen sorgt. Die Tischschleifmaschine ist mit einem 330-W-Induktionsmotor mit 2980 U/min ausgestattet, der einen stabilen und gleichmäßigen Lauf ermöglicht, der auch für zeitweilige Arbeiten geeignet ist. Die robuste Basis sorgt für einen sicheren Stand auf der Werkbank und kann mit M6-Bohrungen befestigt werden. Der transparente Funkenschutz und die verstellbaren Halterungen sorgen für mehr Sicherheit und Präzision bei der Arbeit.Stärken- KOMBINIERTE SCHLEIFMASCHINE UND ABRASIVE BAND - Schleifmaschine zum Schärfen, Grobschleifen und Präzisionsschleifen- VERTIKALES BAND 50 x 686 MM - Arbeitsfläche geeignet für kontrollierte Formgebung und Feinbearbeitung- INDUKTIONSMOTOR 330 W - Stabile Rotation 2 980 U/min für regelmäßiges Arbeiten in der Werkstatt- VIELSEITIGES METALL - Ideal für Formgebung, Entgraten und Feinjustieren- STABILITÄT UND SICHERHEIT - Robuste Basis mit Funkenschutz und verstellbaren HalterungenTechnische Daten- Leistung : 330 W- Spannung: 230 V / 50 Hz- Drehzahl: 2 980 U/min- Motorservice: S4 20 für hundertmal intermittierenden Gebrauch- Schleifscheibe: Ø150 x 20 x 12,7 mm- Schleifband: 50 x 686 mm- Wellendurchmesser: 12,7 mm- Max. Werkstückbreite: 40 mm- Befestigung: Basisbohrungen für M6-Schrauben- Normen: EN 62841-1 und EN 62841-3-4- Abmessungen 45 x 40 x 26 cm- Gewicht: 8.6 kg197,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
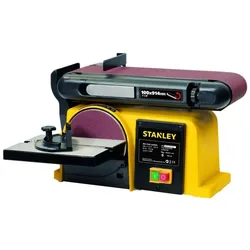
Tischschleifmaschine 370W Scheibe 150mm Abrasiv 100x914mm Gussbasis kippsicher Schleifen Polieren Holz & Metall StanleyDie kompakte, stabile und leistungsstarke Tischschleifmaschine Stanley SXGBL150E wurde entwickelt, um den Bedürfnissen anspruchsvoller Heimwerker gerecht zu werden, die leidenschaftlich gerne Tischlerarbeiten ausführen oder Holz und Metall pflegen. Dank seines 370 Watt starken Induktionsmotors ermöglicht er ein geräuscharmes, vibrationsfreies Schleifen mit hoher Präzision.150 mm Schleifscheibe und 100 x 914 mm Schleifband, der Bandschleifer eignet sich sowohl für feine Feinarbeiten als auch für Grobarbeiten. Seine gusseiserne Basis sorgt für optimale Stabilität auch bei heiklen Projekten. Die integrierte Absaugung und die Winkeleinstellungen erleichtern eine saubere und vielseitige Nutzung, selbst in einer kleinen Werkstatt.Wird gebrauchsfertig mit installierten Schleifmitteln geliefert.Stärken:- Motor 370 W: leistungsstark, leise, vibrationsfrei- Scheibe + Band: doppelte Verwendung für mehr Vielseitigkeit- Gusseisenbasis: perfekte Stabilität, erhöhte Präzision- Integrierte Absaugung: saubere ArbeitsflächeTechnische Daten:- Motortyp: Induktion- Leistung: 370 W- Spannung : 230 V / 50 Hz- Leerlaufdrehzahl: 2.850 U/min- Schleifscheibe Ø: 150 mm (inkl.)- Schleifband: 100 × 914 mm (inkl.)- Schleiftisch: 158 × 225 mm, neigbar 0-45 °- Schleifarm: Einstellbar von 0 bis 90 °- Staubabsaugung: Ja, mit integriertem Anschluss- Gewicht: 16,5 kg- Struktur: Gussbasis246,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eller, Peter: Liquidation der GmbHLiquidation der GmbH , Gesellschaftsrecht - Steuerrecht - Rechnungslegung , Tagfahrleuchten > Beleuchtung , Auflage: 5., neu bearbeitete Auflage, Erscheinungsjahr: 20241127, Autoren: Eller, Peter, Auflage: 24005, Auflage/Ausgabe: 5., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 322, Keyword: Auflösung; Besteuerung; GmbH; Insolvenz; Liquidation; Liquidator; Pensionszusagen; Rechnungslegung; Umwandlung, Fachschema: Gesellschaftsrecht~Liquidation, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 158, Höhe: 18, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Liquidation abgeschlossen?
Die Liquidation eines Unternehmens ist abgeschlossen, wenn alle Vermögenswerte des Unternehmens verkauft wurden, um die Verbindlichkeiten und Schulden zu begleichen. Dies beinhaltet auch die Verteilung des verbleibenden Vermögens an die Aktionäre oder Gläubiger. Zudem müssen alle rechtlichen und steuerlichen Angelegenheiten abgeschlossen sein, einschließlich der Auflösung des Unternehmens beim Handelsregister. Die Liquidatoren müssen einen Abschlussbericht erstellen, der alle Transaktionen und Verteilungen während des Liquidationsprozesses dokumentiert. Erst nach Genehmigung dieses Berichts durch die Aktionäre oder Gläubiger gilt die Liquidation als abgeschlossen. **
-
Was heißt Unternehmen in Liquidation?
Was heißt Unternehmen in Liquidation? Unternehmen in Liquidation bedeutet, dass das Unternehmen seine Geschäftstätigkeit eingestellt hat und sich in einem Prozess befindet, bei dem seine Vermögenswerte verkauft werden, um Schulden zu begleichen. Dies geschieht in der Regel, wenn das Unternehmen zahlungsunfähig ist und nicht mehr in der Lage ist, seine Verbindlichkeiten zu bedienen. Während der Liquidation werden die Vermögenswerte des Unternehmens an Gläubiger verteilt, um offene Forderungen zu begleichen. Der Prozess der Liquidation wird von einem Insolvenzverwalter oder Liquidator überwacht, um sicherzustellen, dass die Vermögenswerte gerecht verteilt werden. **
-
Wann ist eine Liquidation abgeschlossen?
Eine Liquidation ist abgeschlossen, wenn alle Vermögenswerte des Unternehmens verkauft oder in Geld umgewandelt wurden, um die Verbindlichkeiten zu begleichen. Dies beinhaltet auch die Verteilung des verbleibenden Geldes an die Anteilseigner oder Gläubiger. Zudem müssen alle rechtlichen und steuerlichen Angelegenheiten abgeschlossen sein, einschließlich der Auflösung des Unternehmens. Die Liquidatoren müssen sicherstellen, dass alle gesetzlichen Anforderungen erfüllt sind und alle erforderlichen Genehmigungen eingeholt wurden, bevor die Liquidation offiziell als abgeschlossen betrachtet werden kann. Es ist wichtig, dass alle Schritte ordnungsgemäß dokumentiert werden, um mögliche rechtliche Probleme in der Zukunft zu vermeiden. **
-
Was bedeutet in Liquidation befinden?
Was bedeutet in Liquidation befinden? In Liquidation zu sein bedeutet, dass ein Unternehmen seine Geschäftstätigkeit eingestellt hat und sich in einem Prozess befindet, bei dem seine Vermögenswerte verkauft werden, um Schulden zu begleichen. Dies geschieht in der Regel, wenn ein Unternehmen insolvent ist und nicht mehr in der Lage ist, seine Verbindlichkeiten zu erfüllen. Während der Liquidation werden die Vermögenswerte des Unternehmens an Gläubiger verteilt, um offene Forderungen zu begleichen. Der Prozess der Liquidation wird von einem Insolvenzverwalter oder Liquidator überwacht, um sicherzustellen, dass die Vermögenswerte gerecht verteilt werden. **
Ähnliche Suchbegriffe für Liquidation
-
Liquidation der GmbH, Fachbücher von Peter EllerKompakt und leicht verständlich verknüpft dieses bewährte Standardwerk alle gesellschafts- und steuerrechtlichen Aspekte, die im Rahmen der Liquidation einer GmbH relevant werden. Auch Alternativen zur Liquidation wie die stille Liquidation, die Fortsetzung der aufgelösten GmbH oder die Umwandlung der GmbH werden anschaulich aufgezeigt. Unter sorgfältiger Einarbeitung der neuesten Rechtsprechung und einschlägiger BMF-Schreiben adressiert Peter Eller in der umfassend aktualisierten 5. Auflage dabei neue Fragen wie unter anderem: - Wie werden durch eine Auflösung zum 31. Dezember eines Jahres die gesonderte Erstellung einer Liquidationseröffnungsbilanz und abweichende Wirtschaftsjahre für die Offenlegung vermieden und Veröffentlichungspflichten auf ein Minimum reduziert? - Wie sind Darlehensausfälle im Rahmen von § 17 Abs. 2a EStG (nach der Wiedereinführung des Eigenkapitalersatzrechts) und bei den Kapitaleinkünften optimal geltend zu machen? - Wie sind Finanzierungsinstrumente der Gesellschafter, zum Beispiel mit einer Holding-Gesellschaft, zur steuerlichen Verlustoptimierung in der Liquidation zu gestalten? - Wie ist ein Rangrücktritt zu formulieren, um eine Gewinnerhöhung nach § 5 Abs. 2a EStG zu vermeiden? - Welche Taktik hinsichtlich des massgeblichen Verlustzeitpunkts, der anhand der Rechtsprechung schwer einschätzbar ist, hilft dem Gesellschafter? - Wie behandeln Sie die oft kostspielige Abwicklung von Pensionszusagen? Viele Argumentationshilfen, Checklisten und Vertragsmuster unterstützen Sie bei der vorausschauenden Planung und Umsetzung.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
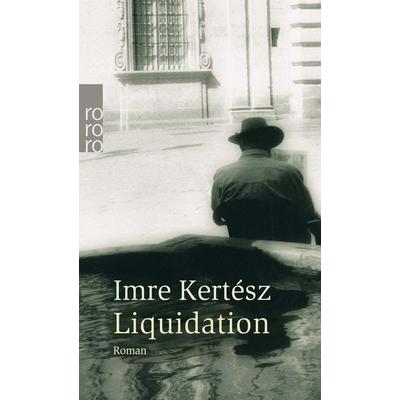
Imre Kertész - Liquidation - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Label : rororo, Publisher : rororo, medium : Taschenbuch, numberOfPages : 144, publicationDate : 2005-11-01, authors : Imre Kertész, translators : Laszlo Kornitzer, Ingrid Krüger, languages : german, ISBN : 34992415603,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Liquidation beendet?
Eine Liquidation ist beendet, wenn alle Vermögenswerte des Unternehmens verkauft oder in Geld umgewandelt wurden und alle Verbindlichkeiten des Unternehmens beglichen wurden. Dies beinhaltet auch die Verteilung des verbleibenden Vermögens an die Gläubiger und Aktionäre gemäß der gesetzlichen Vorschriften. Nach Abschluss der Liquidation wird das Unternehmen offiziell aufgelöst und aus dem Handelsregister gelöscht. Die Liquidatoren müssen sicherstellen, dass alle rechtlichen Anforderungen erfüllt sind und alle erforderlichen Dokumente eingereicht werden, um den Abschluss der Liquidation zu bestätigen. Erst nach Abschluss dieses Prozesses kann das Unternehmen als liquidiert betrachtet werden. **
-
Was bedeutet Liquidation im Handelsregister?
Was bedeutet Liquidation im Handelsregister? Liquidation im Handelsregister bezieht sich auf den Prozess, bei dem eine Firma ihre Geschäftstätigkeit einstellt und ihre Vermögenswerte in Geld umwandelt, um ihre Schulden zu begleichen. Während der Liquidation wird ein Liquidator ernannt, der die Vermögenswerte der Firma verwaltet und verteilt. Der Eintrag der Liquidation im Handelsregister informiert die Öffentlichkeit über den aktuellen Status des Unternehmens und markiert das Ende seiner Existenz als juristische Person. Nach Abschluss der Liquidation wird das Unternehmen aus dem Handelsregister gelöscht. **
-
Was bedeutet in Liquidation Schweiz?
Was bedeutet in Liquidation Schweiz? In der Schweiz bezeichnet die Liquidation den Prozess, bei dem eine Gesellschaft aufgelöst wird. Dies kann auf freiwilliger Basis durch die Gesellschafter oder auf gerichtliche Anordnung erfolgen. Während der Liquidation werden die Vermögenswerte der Gesellschaft verkauft, um die Verbindlichkeiten zu begleichen. Der verbleibende Betrag wird unter den Gesellschaftern aufgeteilt. Die Liquidation ist ein formaler Prozess, der von einem Liquidator überwacht wird, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt werden. **
-
Wann beginnt die Liquidation einer GmbH?
Die Liquidation einer GmbH beginnt in der Regel, wenn die Gesellschafter beschließen, das Unternehmen aufzulösen. Dieser Beschluss muss in einer Gesellschafterversammlung gefasst werden. Nach dem Beschluss zur Auflösung wird ein Liquidator bestellt, der die Abwicklung des Unternehmens übernimmt. Die Liquidation kann auch eingeleitet werden, wenn die GmbH zahlungsunfähig ist und Insolvenz anmelden muss. In diesem Fall wird ein Insolvenzverwalter bestellt, der die Liquidation durchführt. Die Liquidation endet, wenn alle Verbindlichkeiten beglichen und das Vermögen der GmbH unter den Gesellschaftern aufgeteilt wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.