Domain schleifrad.de kaufen?
Wir ziehen mit dem Projekt
schleifrad.de um.
Sind Sie am Kauf der Domain
schleifrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleifrad.de kaufen?
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Ähnliche Suchbegriffe für IFRS
Top-Angebote
Produkte zum Begriff IFRS:
-
De Gruyter, Formular, IFRS kompaktDas Buch "IFRS kompakt" von Torsten Wengel bietet eine umfassende Einführung in die internationale Rechnungslegung nach den IFRS/IAS. Es richtet sich an Personen, die bereits über grundlegende Kenntnisse des handelsrechtlichen Jahresabschlusses verfügen und vertiefte Informationen zu den einzelnen Abschlussposten der IFRS/IAS benötigen. Der Fokus liegt auf der Vermittlung entscheidungsnützlicher Informationen für Investoren, wobei der Anlegerschutz von Eigen- und Fremdkapitalgebern im Vordergrund steht. Das Werk behandelt die Besonderheiten der IAS/IFRS-Bilanzierung im Vergleich zum Handelsrecht und ist sowohl für Studierende als auch für Fachkräfte in kaufmännischen Berufen geeignet. Mit klaren Erklärungen und praxisnahen Beispielen wird der Leser durch die komplexen Anforderungen der internationalen Rechnungslegung geführt. - Umfassende Einführung in die IFRS/IAS-Bilanzierung - Fokus auf Anlegerschutz und entscheidungsnützliche Informationen - Behandlung von Abschlussposten und Geschäftsvorfällen - Geeignet für Studierende und Fachkräfte in kaufmännischen Berufen.41,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS 4 für Versicherungsverträge. Präsentation zur Entwicklungsgeschichte des IFRS 4, Taschenbuch von Christoph Schwichtenhövel, GRIN,Ifrs 4 Für Versicherungsverträge. Präsentation Zur Entwicklungsgeschichte Des Ifrs 4, Taschenbuch Von Christoph Schwichtenhövel, Grin, 978-3-668-83490-3, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzpolitische Spielräume versicherungstechnischer Rückstellungen nach HGB, IFRS 4 und IFRS Insurance. Eine vergleichende Darstellung, TaschenbuchBilanzpolitische Spielräume Versicherungstechnischer Rückstellungen Nach Hgb, Ifrs 4 Und Ifrs Insurance. Eine Vergleichende Darstellung, Taschenbuch Von Dennis Koob, Grin, 978-3-638-70365-9, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **


Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
Was versteht man unter IFRS?
IFRS steht für International Financial Reporting Standards und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitliche Grundlage für die Erstellung von Finanzberichten in Unternehmen auf der ganzen Welt. Die Anwendung von IFRS soll die Vergleichbarkeit und Transparenz von Finanzinformationen verbessern und Investoren sowie anderen Interessengruppen eine bessere Grundlage für Entscheidungen bieten. Unternehmen, die an internationalen Märkten tätig sind oder an der Börse notiert sind, sind oft verpflichtet, ihre Finanzberichte nach IFRS zu erstellen. Insgesamt zielen die IFRS darauf ab, die Qualität, Konsistenz und Verständlichkeit von Finanzberichten zu erhöhen. **
Top-Angebote
Produkte zum Begriff IFRS:
-
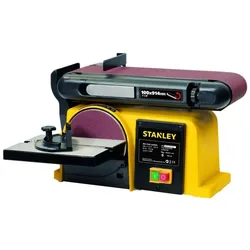
Tischschleifmaschine 370W Scheibe 150mm Abrasiv 100x914mm Gussbasis kippsicher Schleifen Polieren Holz & Metall StanleyDie kompakte, stabile und leistungsstarke Tischschleifmaschine Stanley SXGBL150E wurde entwickelt, um den Bedürfnissen anspruchsvoller Heimwerker gerecht zu werden, die leidenschaftlich gerne Tischlerarbeiten ausführen oder Holz und Metall pflegen. Dank seines 370 Watt starken Induktionsmotors ermöglicht er ein geräuscharmes, vibrationsfreies Schleifen mit hoher Präzision.150 mm Schleifscheibe und 100 x 914 mm Schleifband, der Bandschleifer eignet sich sowohl für feine Feinarbeiten als auch für Grobarbeiten. Seine gusseiserne Basis sorgt für optimale Stabilität auch bei heiklen Projekten. Die integrierte Absaugung und die Winkeleinstellungen erleichtern eine saubere und vielseitige Nutzung, selbst in einer kleinen Werkstatt.Wird gebrauchsfertig mit installierten Schleifmitteln geliefert.Stärken:- Motor 370 W: leistungsstark, leise, vibrationsfrei- Scheibe + Band: doppelte Verwendung für mehr Vielseitigkeit- Gusseisenbasis: perfekte Stabilität, erhöhte Präzision- Integrierte Absaugung: saubere ArbeitsflächeTechnische Daten:- Motortyp: Induktion- Leistung: 370 W- Spannung : 230 V / 50 Hz- Leerlaufdrehzahl: 2.850 U/min- Schleifscheibe Ø: 150 mm (inkl.)- Schleifband: 100 × 914 mm (inkl.)- Schleiftisch: 158 × 225 mm, neigbar 0-45 °- Schleifarm: Einstellbar von 0 bis 90 °- Staubabsaugung: Ja, mit integriertem Anschluss- Gewicht: 16,5 kg- Struktur: Gussbasis246,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
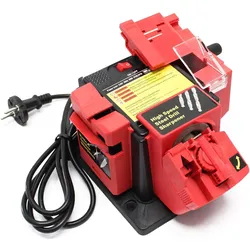
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.35,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
De Gruyter, Formular, IFRS kompaktDas Buch "IFRS kompakt" von Torsten Wengel bietet eine umfassende Einführung in die internationale Rechnungslegung nach den IFRS/IAS. Es richtet sich an Personen, die bereits über grundlegende Kenntnisse des handelsrechtlichen Jahresabschlusses verfügen und vertiefte Informationen zu den einzelnen Abschlussposten der IFRS/IAS benötigen. Der Fokus liegt auf der Vermittlung entscheidungsnützlicher Informationen für Investoren, wobei der Anlegerschutz von Eigen- und Fremdkapitalgebern im Vordergrund steht. Das Werk behandelt die Besonderheiten der IAS/IFRS-Bilanzierung im Vergleich zum Handelsrecht und ist sowohl für Studierende als auch für Fachkräfte in kaufmännischen Berufen geeignet. Mit klaren Erklärungen und praxisnahen Beispielen wird der Leser durch die komplexen Anforderungen der internationalen Rechnungslegung geführt. - Umfassende Einführung in die IFRS/IAS-Bilanzierung - Fokus auf Anlegerschutz und entscheidungsnützliche Informationen - Behandlung von Abschlussposten und Geschäftsvorfällen - Geeignet für Studierende und Fachkräfte in kaufmännischen Berufen.41,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Ähnliche Suchbegriffe für IFRS
-
IFRS 4 für Versicherungsverträge. Präsentation zur Entwicklungsgeschichte des IFRS 4, Taschenbuch von Christoph Schwichtenhövel, GRIN,Ifrs 4 Für Versicherungsverträge. Präsentation Zur Entwicklungsgeschichte Des Ifrs 4, Taschenbuch Von Christoph Schwichtenhövel, Grin, 978-3-668-83490-3, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzpolitische Spielräume versicherungstechnischer Rückstellungen nach HGB, IFRS 4 und IFRS Insurance. Eine vergleichende Darstellung, TaschenbuchBilanzpolitische Spielräume Versicherungstechnischer Rückstellungen Nach Hgb, Ifrs 4 Und Ifrs Insurance. Eine Vergleichende Darstellung, Taschenbuch Von Dennis Koob, Grin, 978-3-638-70365-9, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS Trainingsfälle, Fachbücher von Bernward DölleIAS/IFRS-Training für mehr Sicherheit in Praxis und Prüfung. Sowohl in der betrieblichen Praxis als auch in den Kursen zum Bilanzbuchhalter und Bilanzbuchhalter International werden heute profunde Kenntnisse der Internationalen Rechnungslegung verlangt. Anhand von 127 Fallstudien trainieren Sie die wichtigsten Probleme der IAS/IFRS-Bilanzierung und gewinnen so Sicherheit für den Einsatz in Praxis oder Prüfung. Übersichtlich aufgebaut orientiert sich das Werk weitestgehend am Rahmenlehrplan der offiziellen Bilanzbuchhalterprüfungsverordnung. Behandelt werden unter anderem die Bilanzierung von Sachanlagen, immateriellen Vermögenswerten, Vorräten, Finanzinstrumenten, latenten Steuern und Konsolidierung. Ausführliche und detailliert erläuterte Lösungen klären alle Zweifelsfragen und helfen Ihnen, die häufigsten Fehler gezielt zu vermeiden. Die 5. Auflage wurde vollständig überarbeitet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Was versteht man unter IFRS?
IFRS steht für International Financial Reporting Standards und sind internationale Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) entwickelt werden. Sie dienen als einheitliche Grundlage für die Erstellung von Finanzberichten in Unternehmen auf der ganzen Welt. Die Anwendung von IFRS soll die Vergleichbarkeit und Transparenz von Finanzinformationen verbessern und Investoren sowie anderen Interessengruppen eine bessere Grundlage für Entscheidungen bieten. Unternehmen, die an internationalen Märkten tätig sind oder an der Börse notiert sind, sind oft verpflichtet, ihre Finanzberichte nach IFRS zu erstellen. Insgesamt zielen die IFRS darauf ab, die Qualität, Konsistenz und Verständlichkeit von Finanzberichten zu erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.