Domain schleifrad.de kaufen?
Wir ziehen mit dem Projekt
schleifrad.de um.
Sind Sie am Kauf der Domain
schleifrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleifrad.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Fartools, Schleifmittel, Schleifblatt für Schleifmaschine A8Wenn Sie bei der Einrichtung Ihres Heims Wert auf Details legen und bei Produkten, die Ihnen das Leben leichter machen, auf dem neuesten Stand sein möchten, dann kaufen Sie das Schleifblatt für die Schleifmaschine Fartools A8 zum besten Preis. Durchmesser: Ø 50 mm.25,96 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
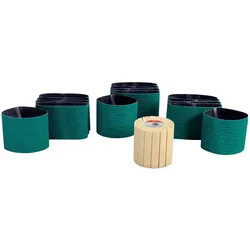
Fein, Schleifmittel, Edelstahl-Set Schleifen FlächeDas Edelstahl-Set Schleifen Fläche von Fein ist ein hochwertiges Zubehörset, das speziell für die Bearbeitung von Metalloberflächen entwickelt wurde. Mit einer hohen Abtragsleistung ermöglicht es effizientes Schleifen und sorgt für ein gleichmässiges Finish. Das Set umfasst eine Expansionswalze sowie Schleifhülsen in verschiedenen Körnungen (K60, K80, K120), die eine vielseitige Anwendung für unterschiedliche Schleifbedürfnisse bieten. Die Verwendung von Edelstahl als Material gewährleistet Langlebigkeit und Widerstandsfähigkeit, was das Set zu einer idealen Wahl für professionelle Handwerker und Heimwerker macht. Die Kompatibilität mit FEIN-Maschinen sorgt für eine einfache Integration in bestehende Werkzeugsysteme. Dieses Set ist ein unverzichtbares Werkzeug für alle, die Wert auf Präzision und Qualität bei der Metallbearbeitung legen. - Hohe Abtragsleistung für effizientes Schleifen - Vielseitige Anwendung durch verschiedene Schleifhülsen-Körnungen - Langlebiges Edelstahl-Material für erhöhte Widerstandsfähigkeit.238,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pferd, Schleifmittel, Schleifrad ER SG STEEL+INOX+CASTPFERD Schleifscheibe ER 30-4 SG für Stahl, Gusseisen, Grauguss und Edelstahl (INOX). Sie bietet eine aggressive Schleifwirkung und eine lange Lebensdauer, was sie ideal für die Bearbeitung schwer zugänglicher Bereiche macht. Geeignet für die Bearbeitung von Schweissnähten, Fasen, Entgraten und Rillen. Verwendung mit einem aufmontierten Werkzeughalter an Winkelschleifern unter Beachtung der maximal zulässigen Drehzahl des Werkzeughalters. Nur für Randbearbeitung geeignet. Bei pneumatischen Winkelschleifern müssen Schleifscheiben mit Durchmessern ab 50 mm mit einem Schutzdeckel verwendet werden. Bei elektrischen Winkelschleifern müssen Schleifscheiben mit Durchmessern ab 55 mm mit einem Schutzdeckel verwendet werden. Die Verpackungseinheit enthält 20 Stück; Verkaufseinheit ist 1 Stück.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **

Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
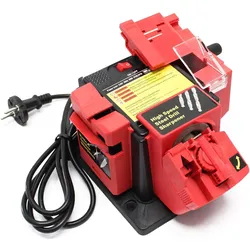
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fartools, Schleifmittel, Schleifblatt für Schleifmaschine A8Wenn Sie bei der Einrichtung Ihres Heims Wert auf Details legen und bei Produkten, die Ihnen das Leben leichter machen, auf dem neuesten Stand sein möchten, dann kaufen Sie das Schleifblatt für die Schleifmaschine Fartools A8 zum besten Preis. Durchmesser: Ø 50 mm.25,96 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Fein, Schleifmittel, Edelstahl-Set Schleifen FlächeDas Edelstahl-Set Schleifen Fläche von Fein ist ein hochwertiges Zubehörset, das speziell für die Bearbeitung von Metalloberflächen entwickelt wurde. Mit einer hohen Abtragsleistung ermöglicht es effizientes Schleifen und sorgt für ein gleichmässiges Finish. Das Set umfasst eine Expansionswalze sowie Schleifhülsen in verschiedenen Körnungen (K60, K80, K120), die eine vielseitige Anwendung für unterschiedliche Schleifbedürfnisse bieten. Die Verwendung von Edelstahl als Material gewährleistet Langlebigkeit und Widerstandsfähigkeit, was das Set zu einer idealen Wahl für professionelle Handwerker und Heimwerker macht. Die Kompatibilität mit FEIN-Maschinen sorgt für eine einfache Integration in bestehende Werkzeugsysteme. Dieses Set ist ein unverzichtbares Werkzeug für alle, die Wert auf Präzision und Qualität bei der Metallbearbeitung legen. - Hohe Abtragsleistung für effizientes Schleifen - Vielseitige Anwendung durch verschiedene Schleifhülsen-Körnungen - Langlebiges Edelstahl-Material für erhöhte Widerstandsfähigkeit.238,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Pferd, Schleifmittel, Schleifrad ER SG STEEL+INOX+CASTPFERD Schleifscheibe ER 30-4 SG für Stahl, Gusseisen, Grauguss und Edelstahl (INOX). Sie bietet eine aggressive Schleifwirkung und eine lange Lebensdauer, was sie ideal für die Bearbeitung schwer zugänglicher Bereiche macht. Geeignet für die Bearbeitung von Schweissnähten, Fasen, Entgraten und Rillen. Verwendung mit einem aufmontierten Werkzeughalter an Winkelschleifern unter Beachtung der maximal zulässigen Drehzahl des Werkzeughalters. Nur für Randbearbeitung geeignet. Bei pneumatischen Winkelschleifern müssen Schleifscheiben mit Durchmessern ab 50 mm mit einem Schutzdeckel verwendet werden. Bei elektrischen Winkelschleifern müssen Schleifscheiben mit Durchmessern ab 55 mm mit einem Schutzdeckel verwendet werden. Die Verpackungseinheit enthält 20 Stück; Verkaufseinheit ist 1 Stück.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirchlechner, Melanie: Werkstatt-Kurs OberflächeWerkstatt-Kurs Oberfläche , Erst die passende Oberflächenbehandlung veredelt jedes selbst gebaute Möbelstück! Für diesen Werkstatt-Kurs haben die Autoren ihr geballtes Fachwissen zusammengetragen und zeigen Ihnen, wie Beizen, Öle, Wachse, Lasuren und Lacke, aber auch Spezialtechniken wie Räuchern, Schellackmattierung und die Spritzlackierung am besten angewendet werden. Dabei spielt die Vorbereitung sowie die Wahl des richtigen Schleifmittels und der -technik eine große Rolle. Genauso ausgiebig erläutert werden die Fragen, welche Behandlung eine oder mehrere Schichten erfordern, welche Maßnahmen zum Gesundheitsschutz ergriffen und wie fertig behandelte Werkstücke gepflegt werden sollten. Im Begleitheft werden zudem Übersichten zu Gefahrensymbolen, Schleifmitteln, Schutzklassen und praktische Checklisten für diverse Auftragsmittel gegeben. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20161212, Produktform: DI, Einbandart: 2, Titel der Reihe: HolzWerken##~Werkstatt-Kurs##, Autoren: Kirchlechner, Melanie~Rech, Heiko, Seitenzahl/Blattzahl: 48, Abbildungen: zahlreiche Abbildungen und Zeichnungen, Keyword: Beizen; Holzhandwerk; Lacke; Lasuren; Oberflächenbehandlung; Schellackmattierung; Spritzlackierung; Wachse; Öle, Fachschema: Holz / Holzbearbeitung, Holzberufe~Oberflächentechnik~Holz / Basteln, Werken, Fachkategorie: Dekorative Holzarbeiten~Traditionelles Handwerk~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Oberflächengestaltung, Thema: Entdecken, Sekunden: 120, Text Sprache: ger, UNSPSC: 85234910, Warenverzeichnis für die Außenhandelsstatistik: 85234910, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 293, Produktform: DVD-ROM, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buddeus, Ondrej: Fahr Rad!Fahr Rad! , 'Wenn es allein ist, wartet es ab und wirkt wie ein schlafendes Tier. Aber wenn du aufsattelst, hat es plötzlich die Kraft und Lebenslust, die du ihm gibst.' Das Fahrrad ist seit mehr als 200 Jahren der bescheidene Begleiter des Menschen, es dient den Kleinen und den Großen auf ihren alltäglichen Wegen, aber auch für ungewöhnliche Reisen. Das Wichtigste aber ist: Es kann uns ein Gefühl völliger Freiheit geben. Vielleicht, weil der Mensch auf einem Fahrrad nur einen Pedaltritt vom Abheben entfernt ist. Woher kommen die Faszination und Leidenschaft fürs Fahrrad? Was macht es mit unserem Körper und unseren Gefühlen, mit unseren Wegen durch Landschaften oder Städte? Wie ist die Idee des Fahrrads entstanden, wie hat es die Welt verändert und wie kann es sie immer noch verändern? Ein Buch für große und kleine Radenthusiasten. 'In klarer Sprache und mit gut verständlichem Fachvokabular wird das Fahrrad in seiner komplexen Dinglichkeit und seinem reichen Gebrauchswert begreifbar. Das Sachbuch lädt dazu ein, selbst den Fahrradsattel zu erforschen und auf ihm die Welt zu erkunden. So wird Fahrradfahren auch als demokratischer Akt begreifbar und das Fahrrad zum universellen Symbol für Freiheit.' Aus der Jurybegründung des Deutschen Jugendliteraturpreises , Halb- & Ganzgaragen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240510, Produktform: Leinen, Autoren: Buddeus, Ondrej, Illustrator: Janicek, Jindrich, Übersetzung: Dorn, Lena, Seitenzahl/Blattzahl: 120, Abbildungen: durchgehend vierfarbig illustriert, Keyword: Adrenalin; Bewegung; Bike; Biken; Emanzipation; Erstes Verkehrsmittel; Erstlese; Fahhradurlaub; Fahrrad; Fahrrad reparieren; Fahrradarten; Fahrradfahren mit Kindern; Fahrradkleidung; Fahrradreise; Fahrradreparatur; Fahrradtypen; Freiheit; Freude; Freude am Fahren; Geschichte des Fahrrads; Geschichte des Rads; Glück; Kinderrad; Leseförderung; Radfahren; Radfahren in der Stadt; Raus in die Natur; Reisen mit dem Rad; Sicherheit; Stadt; Stadtentwicklung; Stadtradeln; Sternfahrt; Tour de France; Velo; Verkehrswende; Verrückte Wettkämpfe, Fachschema: Fahrrad - Rad~Velociped~Radfahren~Sport / Kindersachbuch, Jugendsachbuch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: für alle Bildungsstufen, Interesse Alter: empfohlenes Alter: ab 5 Jahre~In Bezug auf die Kindheit~In Bezug auf Neun- bis Zwölfjährige, Altersempfehlung / Lesealter: 18, ab Alter: 5, Warengruppe: HC/Kinder- und Jugendbücher/Sachbücher, Fachkategorie: Kinder/Jugendliche: Sachbuch: Radfahren, Skaten & Brettsportarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rauch, Karl Verlag, Verlag: Rauch, Karl Verlag, Verlag: Karl Rauch Verlag GmbH & Co. KG, Länge: 292, Breite: 200, Höhe: 17, Gewicht: 608, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.